Trong hoạt động nhập hàng Trung Quốc, chính sách hoàn thuế xuất khẩu của Trung Quốc là một yếu tố có thể tác động đến giá hàng và cách nhà cung cấp xây dựng báo giá cho khách hàng nước ngoài.
Tuy nhiên, không phải mọi hàng hóa xuất khẩu từ Trung Quốc đều được áp dụng cùng một mức hoàn thuế. Chính sách được xác định dựa trên mã hàng, chính sách thuế hiện hành và hồ sơ của doanh nghiệp xuất khẩu.
Năm 2026, Tổng cục Thuế Trung Quốc tiếp tục cập nhật kho dữ liệu tỷ lệ hoàn thuế xuất khẩu. Ngày 05/06/2026, cơ quan này ban hành Thông báo số 86 về việc phát hành kho dữ liệu tỷ lệ hoàn thuế xuất khẩu phiên bản 2026B, trong đó yêu cầu các cơ quan thuế thực hiện đúng tỷ lệ hoàn thuế theo dữ liệu được ban hành.
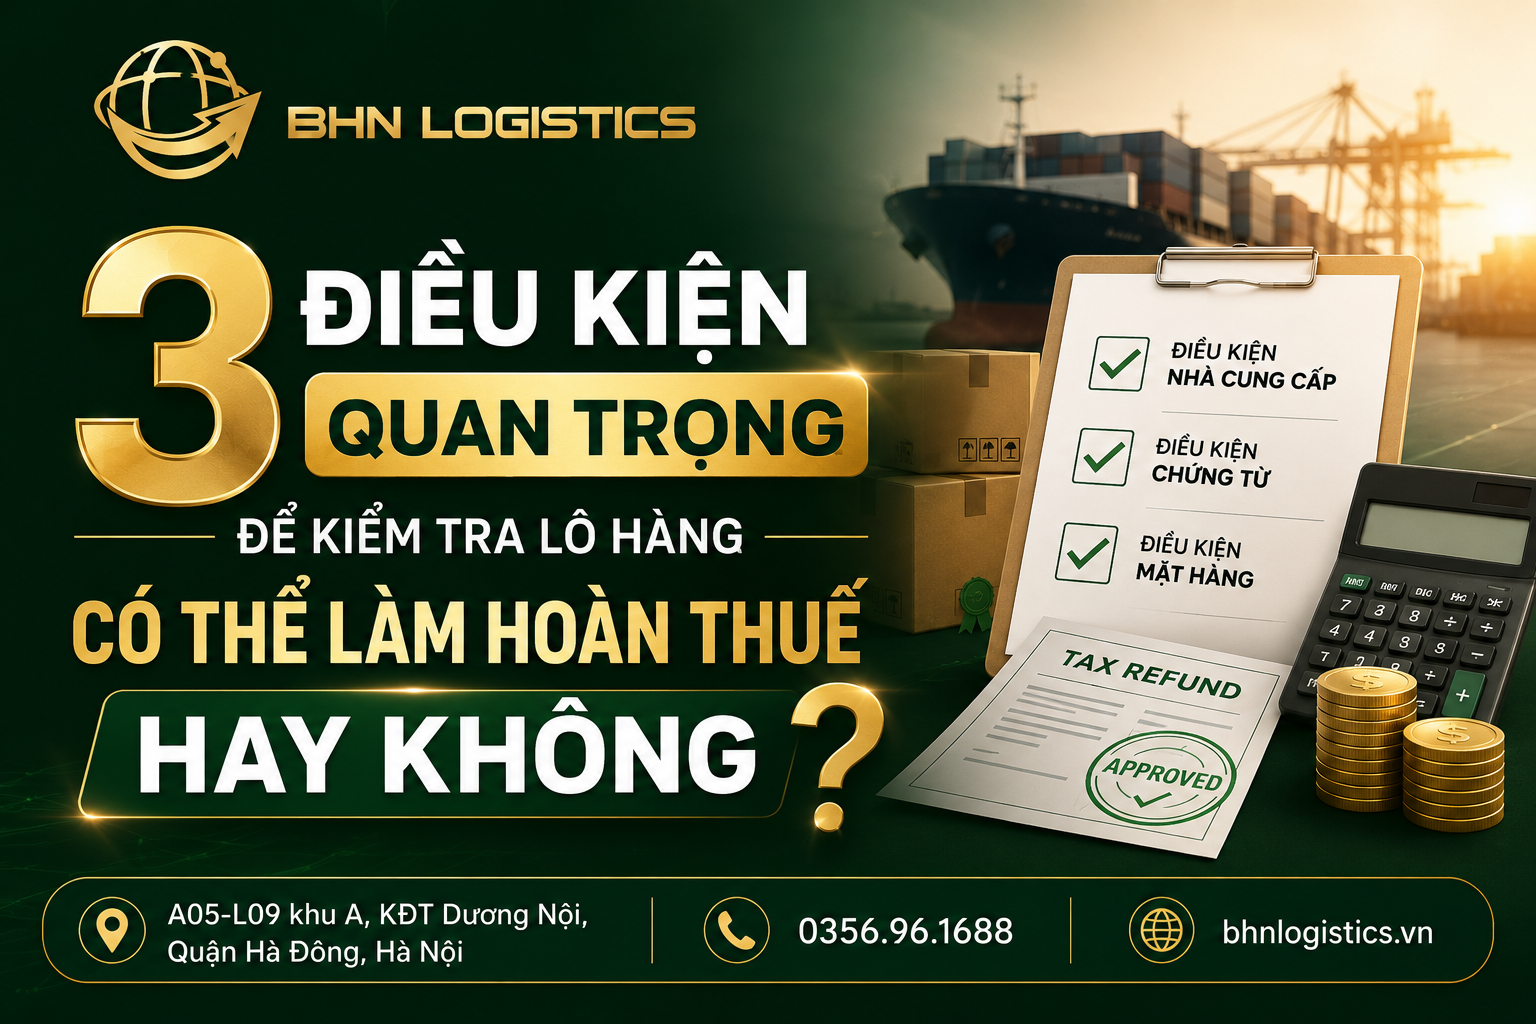
Vì vậy, khi đánh giá một lô hàng có thể áp dụng hoàn thuế xuất khẩu Trung Quốc hay không, cần tập trung vào 3 nhóm điều kiện chính: mã hàng và chính sách hoàn thuế, hồ sơ chứng từ xuất khẩu, và điều kiện của giao dịch xuất khẩu.
Xem thêm: Nhập hàng Trung Quốc cần những dịch vụ gì để tiết kiệm chi phí và thời gian?
Hoàn thuế xuất khẩu Trung Quốc được xác định như thế nào?
Hoàn thuế xuất khẩu của Trung Quốc, thường được gọi là 出口退税, là chính sách thuế áp dụng đối với hàng hóa xuất khẩu đáp ứng các điều kiện theo quy định.
Về bản chất, chính sách này nhằm hoàn lại một phần thuế gián thu đã phát sinh trong quá trình sản xuất, lưu thông hàng hóa xuất khẩu, giúp giảm phần thuế nằm trong giá thành hàng hóa xuất khẩu.
Tuy nhiên, mức hoàn thuế không phải một tỷ lệ cố định cho tất cả sản phẩm.
Mỗi nhóm hàng được xác định theo mã hàng hóa và tỷ lệ hoàn thuế tương ứng trong kho dữ liệu hoàn thuế xuất khẩu.
Tổng cục Thuế Trung Quốc hiện có hệ thống tra cứu tỷ lệ hoàn thuế theo mã hàng, trong đó thể hiện mã hàng, tên hàng, thuế suất VAT và tỷ lệ hoàn thuế tương ứng.
Điều này đặc biệt quan trọng với doanh nghiệp nhập hàng Trung Quốc vì cùng một nhóm sản phẩm nhưng khác mã HS có thể dẫn đến chính sách thuế khác nhau.
Điều kiện 1 – Mã hàng có thuộc diện được hoàn thuế xuất khẩu không?
Đây là điều kiện đầu tiên cần xác định.
Muốn biết một sản phẩm có được áp dụng hoàn thuế xuất khẩu Trung Quốc hay không, trước hết phải xác định chính xác mã hàng được sử dụng khi khai báo xuất khẩu.
Mã hàng là cơ sở để đối chiếu với kho dữ liệu tỷ lệ hoàn thuế đang có hiệu lực tại thời điểm xuất khẩu.
Năm 2026, Tổng cục Thuế Trung Quốc đã lần lượt ban hành kho dữ liệu 2026A và 2026B. Phiên bản 2026A được ban hành ngày 03/03/2026, trong đó có cập nhật theo điều chỉnh biểu thuế xuất nhập khẩu, mã hải quan và chính sách mới đối với một số sản phẩm.
Đến ngày 05/06/2026, phiên bản 2026B tiếp tục được ban hành do có điều chỉnh mã hải quan. Cơ quan thuế yêu cầu các địa phương nâng cấp hệ thống kiểm tra hoàn thuế theo dữ liệu mới.
Như vậy, doanh nghiệp không nên lấy một tỷ lệ hoàn thuế cũ để áp dụng cho đơn hàng mới.
Đặc biệt với những mặt hàng có nhiều chất liệu, công dụng hoặc quy cách khác nhau, việc xác định mã hàng cần được thực hiện chính xác trước khi tính toán giá trị hoàn thuế.
Xem thêm: So sánh chi phí nhập hàng Trung Quốc từ Chiết Giang: BHN Logistics có gì khác?
Điều kiện 2 – Hồ sơ xuất khẩu phải đầy đủ và thống nhất
Xác định đúng mã hàng mới chỉ là bước đầu.
Để thực hiện hoàn thuế xuất khẩu Trung Quốc, doanh nghiệp xuất khẩu còn phải có hồ sơ chứng minh giao dịch xuất khẩu đáp ứng yêu cầu quản lý thuế.
Các thông tin trên tờ khai hải quan xuất khẩu, hóa đơn, chứng từ thương mại và hồ sơ thuế cần có sự thống nhất với giao dịch thực tế.
Một lô hàng xuất khẩu có giá trị lớn nhưng thông tin giữa các chứng từ không đồng nhất sẽ khiến việc xử lý hồ sơ thuế trở nên phức tạp hơn.
Đặc biệt, doanh nghiệp xuất khẩu cần quản lý đầy đủ thông tin về hàng hóa, mã hàng, số lượng, giá trị, người mua và chứng từ liên quan.
Đối với hàng được vận chuyển Trung Việt, những thông tin này cũng cần được thống nhất với bộ chứng từ thương mại phục vụ quá trình vận chuyển và nhập khẩu tại Việt Nam.
Việc chuẩn hóa hồ sơ từ phía Trung Quốc giúp giảm nguy cơ sai lệch thông tin giữa quá trình xuất khẩu và quá trình nhập khẩu.
Điều kiện 3 – Giao dịch xuất khẩu phải đáp ứng yêu cầu về chứng từ và thanh toán
Ngoài hàng hóa và hồ sơ, bản chất của giao dịch xuất khẩu cũng là yếu tố cần được kiểm tra.
Hàng hóa phải thực sự được xuất khẩu theo quy định, đồng thời doanh nghiệp xuất khẩu phải đáp ứng các yêu cầu về hồ sơ và chứng từ liên quan đến giao dịch.
Trong quá trình quản lý hoàn thuế, cơ quan thuế Trung Quốc có thể xem xét các thông tin liên quan đến hợp đồng, hóa đơn, tờ khai xuất khẩu, chứng từ thanh toán và thu ngoại tệ theo trường hợp cụ thể.
Vì vậy, việc hoàn thuế không đơn thuần dựa trên việc hàng đã đi qua cửa khẩu.
Doanh nghiệp xuất khẩu cần đảm bảo giao dịch có đầy đủ căn cứ chứng minh và thông tin giữa các hồ sơ có thể đối chiếu với nhau.
Đây cũng là lý do các doanh nghiệp Trung Quốc thực hiện xuất khẩu thường phải quản lý đồng thời cả hồ sơ thương mại, hồ sơ hải quan và hồ sơ thuế.
Xem thêm: Nhập hàng Trung Quốc từ Chiết Giang: BHN Logistics là đơn vị hiếm có cả đường bộ và đường biển
Nhập hàng Trung Quốc cần quan tâm gì đến hoàn thuế xuất khẩu?
Đối với doanh nghiệp Việt Nam, khoản hoàn thuế này không phải là khoản thuế do doanh nghiệp Việt Nam trực tiếp làm thủ tục hoàn tại Trung Quốc.
Tuy nhiên, chính sách hoàn thuế xuất khẩu Trung Quốc có thể tác động đến cách nhà cung cấp Trung Quốc tính giá bán cho khách hàng nước ngoài.
Đây là lý do khi so sánh báo giá giữa các nhà cung cấp, doanh nghiệp nên xem xét toàn bộ cấu trúc giá thay vì chỉ nhìn vào đơn giá sản phẩm.
Đặc biệt với đơn hàng số lượng lớn, sự thay đổi về chính sách hoàn thuế hoặc tỷ lệ hoàn thuế của một nhóm hàng có thể tác động đến giá xuất khẩu.
Với doanh nghiệp thường xuyên nhập hàng Trung Quốc, việc cập nhật chính sách này sẽ giúp chủ động hơn khi lập kế hoạch nhập hàng và tính toán tổng chi phí.
Xem thêm: Vận chuyển Trung Việt hàng hóa chất: Quy trình và lưu ý quan trọng
Vận chuyển Trung Việt có ảnh hưởng đến việc hoàn thuế xuất khẩu không?
Phương thức vận chuyển Trung Việt không phải yếu tố trực tiếp quyết định tỷ lệ hoàn thuế xuất khẩu.
Điều quan trọng vẫn là hàng hóa có thuộc diện được hoàn thuế và doanh nghiệp xuất khẩu có đáp ứng các điều kiện theo chính sách của Trung Quốc hay không.
Tuy nhiên, phương thức vận chuyển lại liên quan đến bộ chứng từ của giao dịch xuất khẩu.
Với hàng đi chính ngạch, thông tin trên chứng từ thương mại, tờ khai và hồ sơ vận chuyển cần được quản lý thống nhất.
Do đó, doanh nghiệp nhập khẩu nên lựa chọn phương án logistics có khả năng kiểm soát tốt thông tin lô hàng, đặc biệt khi nhập khẩu số lượng lớn hoặc thực hiện nhiều đơn hàng cùng lúc.
Xem thêm: Nhập hàng Trung Quốc: Đường bộ hay đường biển tiết kiệm hơn cho hàng từ Chiết Giang?
Ghép container chính ngạch có ảnh hưởng đến hoàn thuế không?
Ghép container chính ngạch không tự quyết định việc nhà xuất khẩu Trung Quốc có được hoàn thuế hay không.
Một container có thể chứa hàng của nhiều doanh nghiệp nhưng từng lô hàng vẫn phải được quản lý theo chứng từ riêng.
Với hàng ghép, việc xác định chính xác thông tin từng lô hàng càng quan trọng vì nhiều đơn hàng có thể cùng được vận chuyển trên một phương tiện.
Doanh nghiệp nên đảm bảo thông tin về tên hàng, số lượng, giá trị và chứng từ thương mại của từng lô được quản lý rõ ràng trong suốt quá trình vận chuyển Trung Việt.
Điều này không chỉ phục vụ thủ tục logistics mà còn giúp việc đối chiếu hồ sơ xuất nhập khẩu thuận lợi hơn.
Vì sao doanh nghiệp cần cập nhật chính sách hoàn thuế theo từng thời điểm?
Một trong những rủi ro phổ biến khi tính giá nhập khẩu là sử dụng thông tin thuế đã cũ.
Trong năm 2026, Tổng cục Thuế Trung Quốc đã phát hành nhiều phiên bản dữ liệu tỷ lệ hoàn thuế. Phiên bản 2026B được ban hành ngày 05/06/2026 dựa trên những điều chỉnh về mã hải quan và yêu cầu các cơ quan thuế thực hiện đúng dữ liệu mới.
Điều đó có nghĩa là tỷ lệ hoàn thuế cần được xác định theo mã hàng và chính sách tại thời điểm xuất khẩu, thay vì lấy một tỷ lệ cố định áp dụng cho mọi đơn hàng.
Với doanh nghiệp có kế hoạch nhập hàng Trung Quốc thường xuyên, việc cập nhật chính sách sẽ giúp hạn chế sai lệch khi tính giá vốn và dự toán chi phí nhập khẩu.
Xem thêm: Vận chuyển Trung Việt trọn gói: Giải pháp toàn diện từ vận chuyển, thuế đến bảo hiểm
BHN Logistics đồng hành cùng doanh nghiệp trong quá trình nhập khẩu chính ngạch
BHN Logistics cung cấp giải pháp vận chuyển Trung Việt chính ngạch bằng đường bộ và đường biển, phù hợp với nhiều quy mô lô hàng từ Trung Quốc về Việt Nam.
Đối với doanh nghiệp nhập khẩu số lượng lớn, BHN hỗ trợ các phương án như ghép container chính ngạch, vận chuyển đường biển và đường bộ, giúp doanh nghiệp chủ động lựa chọn phương án theo đặc điểm hàng hóa và sản lượng.
Trong quá trình nhập hàng, việc kiểm soát thông tin hàng hóa và chứng từ từ phía nhà cung cấp Trung Quốc là yếu tố quan trọng để đảm bảo quá trình xuất khẩu và nhập khẩu được thực hiện thống nhất.
Đặc biệt, khi chính sách hoàn thuế xuất khẩu Trung Quốc liên tục được cập nhật theo mã hàng và từng thời kỳ, việc xác định đúng chính sách trước khi chốt đơn hàng sẽ giúp doanh nghiệp có cơ sở tốt hơn để tính toán giá nhập và tổng chi phí.
Hoàn thuế xuất khẩu không áp dụng theo một tỷ lệ cố định cho mọi mặt hàng. Mã hàng, chính sách tại thời điểm xuất khẩu và hồ sơ giao dịch là 3 yếu tố cần được kiểm tra trước khi đánh giá một lô hàng có đủ điều kiện hay không.
Thông tin liên hệ:
Bài viết liên quan
Nhập hàng Trung Quốc: Cửa khẩu thông minh thay đổi gì từ 15/10/2026?
Nhập hàng Trung Quốc từ Giang Tô: 6 bước từ nhà máy đến kho Việt Nam
Nhập hàng Trung Quốc từ Giang Tô: Khi nào doanh nghiệp nên chọn vận chuyển chính ngạch?
Nhập hàng Trung Quốc từ Giang Tô: Doanh nghiệp cần tính gì cho một lô hàng?
Nhập hàng Trung Quốc từ Giang Tô: Quy trình vận chuyển và nhập khẩu máy móc
Nhập hàng Trung Quốc từ Giang Tô: Có phù hợp với doanh nghiệp dệt may?
Nhập hàng Trung Quốc: Những lô hàng nào nên chủ động đưa về Việt Nam sớm?
Nhập hàng Trung Quốc từ Giang Tô: Vì sao khu vực này đáng chú ý?